O mercado de capitais vive dois movimentos opostos no agronegócio. Enquanto os Certificados de Recebíveis do Agronegócio (CRAs) devem terminar 2026 em cerca de um terço do volume do ano passado, os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagros) atraem uma nova onda de captações.
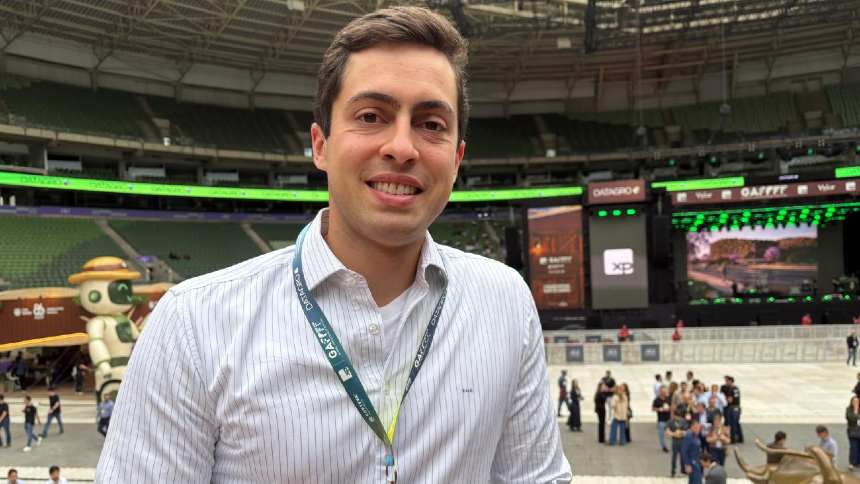
Para Pedro Freitas, head de Agro do banco de investimentos da XP, o contraste não significa necessariamente uma fuga do capital privado do campo, mas uma mudança na forma de conectá-lo às empresas e produtores.
Ele conversou com o AgFeed durante o GAFFF (Global Agribusiness Festival), realizado esta semana em São Paulo.
“Este ano deve fechar, em termos de captação de CRA, em um terço do ano passado. E aí entra um pouco a criatividade do mercado”, afirma.
A queda ocorre sobre uma base elevada. Segundo Freitas, 2025 foi recorde para os CRAs, impulsionado pela antecipação de captações diante do receio de mudanças na isenção tributária do instrumento.
Em 2026, os juros elevados e casos de recuperação judicial permaneceram limitantes e a expectativa de volatilidade com a aproximação das eleições reduziu ainda mais o apetite por ativos de maior risco e prazo.
“Acaba que o investidor reduz muito o nível de risco e de prazo de sua carteira para ficar pós-fixado”, explica.
Nova onda de Fiagros
Na outra ponta, os Fiagros voltaram a captar com força, segundo a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima).
As emissões somaram R$ 3,96 bilhões nos quatro primeiros meses de 2026, crescimento de 128% sobre os R$ 1,74 bilhão registrados no mesmo período de 2025. O número de operações mais que dobrou, de 15 para 36.
Entre as operações deste ano está o Itaúba Fiagro, estruturado pelo Itaú BBA com oferta de até R$ 4,85 bilhões e foco em instrumentos de dívida do agronegócio. A JiveMauá estreou no segmento com um Fiagro que captou R$ 413,6 milhões.
Freitas identifica nessa retomada uma adaptação da indústria financeira. Os fundos podem reunir instrumentos como CRAs e CPRs e oferecê-los aos investidores por meio de gestão profissional.
“As captações que foram feitas até agora têm sido positivas, tem um pipeline também robusto pela frente”, afirma.
Segundo ele, essa nova geração de ofertas procura se adaptar melhor ao nível de risco e à remuneração buscados pelo investidor, além de aprimorar o alinhamento entre gestores e cotistas.
A reorganização das captações, entretanto, não elimina o principal obstáculo para o mercado de capitais.
“Independentemente de agronegócio, o que mais impacta é o juro”, diz Freitas. Com taxas elevadas, títulos de menor risco já oferecem retornos atraentes, reduzindo o incentivo para alongar prazos ou aumentar a exposição a risco.
O executivo prefere não opinar sobre a condução da política monetária ou projetar quando os juros poderão cair.
Relação antiga
A XP acompanha essa transformação a partir de uma posição relevante no setor. Na média dos últimos cinco anos, o agronegócio respondeu por aproximadamente 25% a 30% do resultado de seu banco de investimentos.
“A nossa história cresceu junto com o agro”, afirma Freitas.
Quando a XP ainda era menor, explica, encontrou no setor um mercado menos bancarizado e com menor concorrência do que outros segmentos da economia.
A instituição avançou apoiada na expectativa de crescimento da demanda mundial por alimentos e bioenergia e na competitividade da produção brasileira.
A relação também colocou a XP em posição de destaque nas principais janelas de acesso do agro ao mercado de capitais.
Em 2021, quando 46 empresas abriram capital na B3, seis eram do agronegócio. Segundo Freitas, a XP participou de cinco dessas operações e liderou três.
“Foi o setor que mais abriu capital na bolsa”, afirma. A instituição também construiu presença nos Fiagros e nas emissões de dívida do setor, especialmente CRAs.
Além do crédito
A relação levou a XP novamente ao GAFFF (Global Agribusiness Festival), realizado em São Paulo. Durante o evento, a instituição apresentou outras frentes nas quais pretende ampliar sua atuação no setor.
Câmbio, derivativos de commodities, produtos de tesouraria e estruturação patrimonial estão entre as principais vertentes. Na gestão de riscos, a proposta é proteger o resultado do produtor contra oscilações de moedas e commodities.
“Vamos tentar trabalhar margem e não tentar especular preço”, resume Freitas.
Outra oportunidade está na organização patrimonial. Segundo o executivo, ainda é comum no agro administrar os patrimônios pessoal e empresarial como uma única estrutura, abrindo espaço para maior diversificação e planejamento.
“Essa é uma agenda que tem muito valor para extrair do agro hoje e é onde a gente acha que pode agregar muito valor também”, diz.
Freitas vê a multiplicação das fontes privadas de recursos como consequência do próprio crescimento do agronegócio. Bancos, tradings, indústrias, revendas e distribuidoras dividem espaço com instrumentos do mercado de capitais em uma estrutura de financiamento cada vez mais diversificada.
Para a XP, capturar esse movimento exige proximidade.
“Você pode usar tecnologia, pode usar várias coisas que têm mundo afora, mas tem que estar na ponta no agro”, conclui.
Resumo
- Emissões de CRA devem cair cerca de 70% em 2026, após volume recorde registrado no ano passado
- Fiagros captaram R$ 3,96 bilhões até abril, alta de 128%, enquanto operações avançaram de 15 para 36
- Agro responde por até 30% do banco de investimentos da XP, que amplia atuação além do crédito