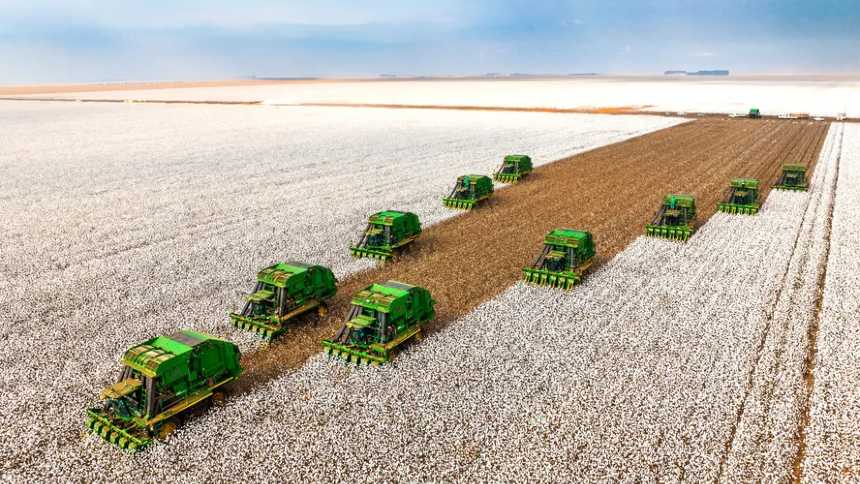
A propriedade é uma pérola do agronegócio. Pouco mais de 4 mil hectares, produtiva, no município de Sinop, no coração da região mais produtiva do Mato Grosso. O valor: R$ 140 milhões.
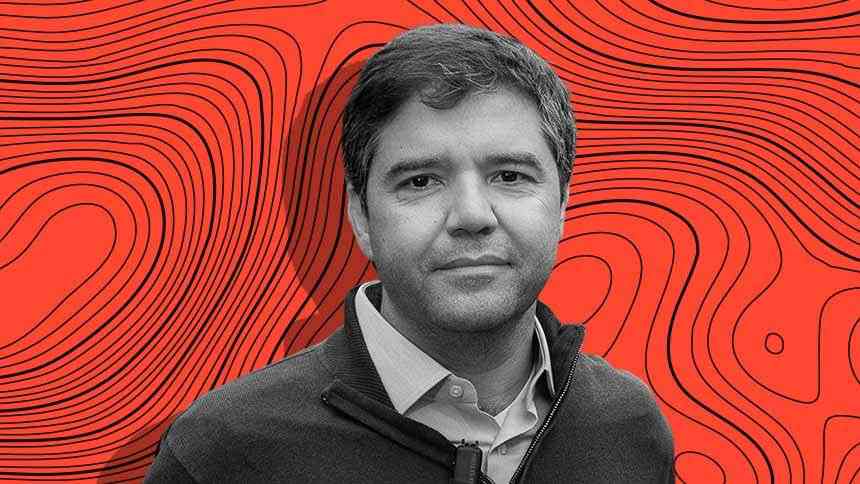
A fazenda já fez parte do portfolio de um importante produtor local, Leandro Mussi, que hoje ainda cultiva mais de 20 mil hectares no triângulo enre Sinop, Sorriso e Lucas do Rio Verde, no entorno da valorizada BR-163. Seu patrimônio imobiliário é estimado em cerca de R$ 2 bilhões.
Hoje, porém, o ativo está no centro de uma transação pouco usual. Acaba de ser arrematada pela gestora paulista Möbius Capital, dentro de uma operação que, se correr como o previsto, tem como objetivo fazê-la voltar às mãos de Mussi, que a perdeu ao ficar inadimplente e ter de recorrer a uma recuperação judicial.
O negócio ilustra, também, a estratégia colocada em prática pela Möbius para aproveitar as oportunidades surgidas no mercado brasileiro de terras em um cenário com produtores rurais em dificuldades financeiras de um lado e fundos e bancos interessados em transformar em capital os imóveis que acabam tendo de ser tomados na execução das garantias de suas dívidas.
“A gente está vendo os problemas que têm acontecido e o nosso approach tem sido tentar ser um solucionador de problemas”, afirma Murilo Moura, sócio da gestora, em entrevista ao AgFeed.
“Temos conversado com muitos bancos e gestoras, porque eles estão consolidando essas áreas e eles precisam fazer alguma coisa, eles não querem tocar fazenda. Eles precisam resolver isso por diversas razões, ou porque os fundos precisam devolver dinheiro para os investidores, como foi nesse caso”.
A operação de R$ 140 milhões, recém-concluída, é fruto de outra transação desenhada anos atrás sem a participação da Möbius. Mussi entregou a propriedade em dação em pagamento a um fundo (cujo nome as partes preferem não identificar) que havia comprado uma dívida sua.
Na ocasião, explica Moura, a transação tinha uma cláusula equivalente a um sale and leaseback, que permitia ao produtor recomprar a fazenda dentro de um prazo determinado. Mussi chegou a tentar recuperar o ativo, mas ficou inadimplente e perdeu o direito de recompra, deixando o fundo livre para vender a fazenda a um terceiro.
Foi aí que a Möbius entrou em cena. A gestora comprou 100% das quotas do fundo, que tinha a fazenda em Sinop como ativo preponderante, além de créditos concursais marginais. Simultaneamente, celebrou com Mussi um novo contrato, concedendo a ele a opção de readquirir a propriedade nos próximos quatro anos.
A estrutura, conta Moura, foi montada por meio de um Fiagro FII. Para viabilizar a operação, a Möbius estabeleceu como condição a aprovação de um plano de recuperação judicial por Mussi, o que ocorreu em janeiro, e reorganizar sua dívida, da ordem de R$ 134 milhões.
“Aqui não tem uma estratégia de tentar revender a fazenda. O objetivo era realmente ajudá-lo a recomprar", afirma Moura, que descarta vender o ativo, salvo em caso de inadimplência, cenário que não considera provável depois de analisar as contas atuais de Mussi.
Até que a o produtor faça a aquisição prevista, a fazenda, consolidada como lavoura e sem demanda por investimento, fica arrendada a terceiros.
Para Moura, a origem dos problemas que criam oportunidades como essa está em uma combinação conhecida. O mercado de capitais foi muito ativo nos últimos anos — a constituição dos Fiagros elevou consideravelmente a liquidez vindo para o agro — e os produtores investiram forte, alavancando-se com base em margens que então eram maiores.
A partir de 2023, uma grande frustração de safra somou-se à queda dos preços das commodities, apertando as margens, enquanto a taxa de juros subia e se mantinha alta.
“De repente, os produtores se viram numa situação muito mais alavancada em relação ao que eles imaginavam que iam gerar de caixa, com o custo da dívida que subiu muito e não desceu”, resume o sócio da Möbius.
Nesse cenário, bancos e gestoras que consolidaram propriedades em garantia de operações precisam vender e monetizar os ativos — mas não querem tocar fazenda. O comprador natural seria o produtor, só que a maioria está alavancada e preocupada em resolver os próprios problemas.
Os que estão bem capitalizados querem comprar parcelado em cinco ou seis anos; os vendedores querem resolver o problema à vista, ainda que com desconto.
“A gente tem exatamente entrado para comprar com desconto e vender para algum produtor que está super bem, dando o prazo que ele precisa”, explica Moura.
Ele descreve a Möbius hoje menos como um fundo de crédito e mais como uma casa de “soluções de capital”, capaz de montar a estrutura no formato que a operação exige.
A tese da Petrovina
A operação com Mussi mostra a atenção cada vez maior da gestora com o mercado de terras. A Möbius estreou recentemente nesse universo, com sua primeira aquisição de fazendas.
Em junho, seu Fiagro MBS Fazenda I, com capacidade de captar até R$ 100 milhões, comprou uma fazenda de 5,5 mil hectares na Serra da Petrovina, em Mato Grosso. A operação tem valor total de R$ 100 milhões, sendo R$ 60 milhões na aquisição e o restante em investimento para transformar a área, antes dedicada à pecuária, em lavoura.
A região, segundo Moura, é toda consolidada em soja e “rivaliza com Sapezal como uma das melhores do estado”.
A lógica ali é diferente da operação de Sinop. Não há produtor a ser socorrido e sim uma tese de ganho de capital. “A gente não queria comprar uma fazenda pronta e torcer para a terra valorizar”, afirma o executivo. “A ideia é fazer gestão ativa. Comprar um ativo que tenha potencial de melhoria, investir nele e vender depois de dois ou três anos”, disse Moura na época.
Assim, a gestora contrata empresas para executar a transformação — correção de solo, barracão, sede nova, talhões, estradas — e não pretende operar a fazenda nem ser um fundo de renda.
Uma terceira frente citada por Moura na entrevista mostra a flexibilidade que a gestora busca imprimir às estruturas. Na Bahia, a Möbius já assinou termo de intenções para incorporar duas áreas de produtores diferentes com um modelo de sociedade.
Nesse modelo, o produtor aporta a fazenda bruta no fundo, entrando como cotista, e a Möbius coloca o capital para transformá-la em lavoura produtiva. A gestora entra em cota sênior, com remuneração preferencial que varia entre CDI mais 5% e CDI mais 8% ou 9%.
Ao vender a fazenda, o primeiro dinheiro amortiza a cota sênior. O excedente paga o produtor pela integralização da fazenda e o saldo restante é dividido entre as partes.
A estrutura, de acordo com Moura, nasceu de uma negociação que não fechou na primeira tentativa. A Möbius chegou a propor a compra direta das fazendas, mas por um valor muito descontado, compatível com o retorno elevado que mira, e não houve convergência.
“A gente, então, adaptou a estrutura e em vez de o produtor vender, ele continua sócio da fazenda, aportando ela no fundo, e nós colocamos o dinheiro para transformar. Assim, a gente vai ganhar dinheiro juntos”, conta.
A matemática da transformação é o argumento central. Segundo ele, uma fazenda bruta que vale, hipoteticamente, 100 sacas de soja por hectare passa a valer de 300 a 400 sacas com o investimento. Para o produtor, a alternativa era vender num mercado de baixa liquidez e preço deprimido. Com a estrutura, ele lucra com a valorização do ativo.
“E como esses produtores costumam precisar de alguma liquidez imediata, a Möbius antecipa parte do capital”, diz Moura. Em um dos casos, aponta, de um investimento total de R$ 80 milhões, R$ 20 milhões vão direto para o produtor, reduzindo sua participação no negócio, mas resolvendo a pressão financeira, e R$ 60 milhões ficam na fazenda.
Novo fundo
A originação desses negócios combina esforço do time da Möbius, que tem feito frequentes rodadas pelo Brasil, além de conversas com corretores e consultorias em busca de oportunidades.
Além disso, a gestor tem feito parcerias com boutiques de investimentos, que trazem oportunidades, atraídas pela capacidade da Möbius de adaptar estruturas.
Nesses negócios, Moura diz que aplica uma disciplina deliberadamente conservadora. “Na hora de precificar, eu precifico como se o mercado vai continuar muito ruim”, explica.
“Se o mercado continuar muito ruim e eu tiver que vender essa fazenda daqui três, quatro anos, quanto de dinheiro eu tenho que colocar de investimento nela e qual é o preço que eu posso pagar para dar o retorno mínimo que estou mirando".
Assim, diz, qualquer melhora do mercado, no preço da terra em sacas por hectare ou no valor da saca, é tratada como upside, nunca como premissa da decisão de investimento.
A expectativa do sócio da Möbius é de que o fluxo de originação de negócios continue. “Tem muita gente machucada e tem muito problema já contratado”, afirma Moura, que vê dificuldade dos produtores em vender ativos para resolver problemas.
Para eles, diz Moura, o instinto é manter. Com juros altos por bastante tempo e uma queda que não virá na velocidade necessária para dar um refresco ao produtor, a gestora projeta ainda muitos casos de consolidação e problemas pela frente.
A conclusão, porém, não é pessimista: “Vão ser anos difíceis, mas tem muita oportunidade para investir, exatamente porque a gente está com capital e tem esse viés muito conservador, não só na hora de precificar, mas também nas estruturs que vamos fazer”.
Fundada em 2021 por ex-executivos do Credit Suisse, a Möbius possui hoje cerca de R$ 1,1 bilhão em ativos sob gestão. A gestora está em fase final de alocação de seu primeiro flagship.
O valor deve cescer com a captação do segundo flagship, previsto para levatar, quando concluído, entre R$ 500 milhões e R$ 1 bi. O primeiro closing deve ser feito ainda neste mês de outubro, com a captação de algo entre R$ 250 milhões e R$ 300 milhões.
O fundo tem regulamento bastante amplo, com foco em crédito estruturado para diversos setores. A expertise da Möbius, entretanto, está em três segmentos principais, infraestrutura, crédito imobiliário e agro. Segundo Moura, parte do fundo será dedicado a ativos judiciais e parte a ativos reais, que pode incluir compra de fazendas ou imóveis urbanos.
“A grande beleza de ter um dinheiro flexível e poder alocar, em cada momento, nas oportunidades que relação de risco-retorno mais favorável”, diz. “A gente não tem nem obrigação nem limitação para alocar em determinada classe de ativos”.
Até agora, dos recursos em gestão pela Möbius, cerca de 25% dos recursos estão voltados ao agro. E, a julgar pelo faro da gestora por oportunidades, essa proporção pode crescer nos próximos anos.
Resumo
- Möbius Capital compra fazenda de 4 mil hectares em Sinop por R$ 140 milhões em operação estruturada com opção de recompra.
- Gestora mira oportunidades em terras retomadas por bancos e fundos de produtores rurais com dificuldades financeiras
- Operação reforça a entrada da Möbius no mercado de terras, após aquisição de fazenda de 5,5 mil hectares na Serra da Petrovina