Foi um trimeste difícil, em que “a JBS enfrentou um ambiente operacional mais desafiador em várias de suas unidades de negócio”, nas palavras de Gilberto Tomazoni, CEO global da companhia.
“O desempenho operacional mais fraco resultou em aumento da alavancagem para 3,54 vezes", destacou, no comunicado que acompanhou o release de resultados do terceiro trimestre de 2026, divulgado no início da noite desta segunda-feira, 9 de novembro.
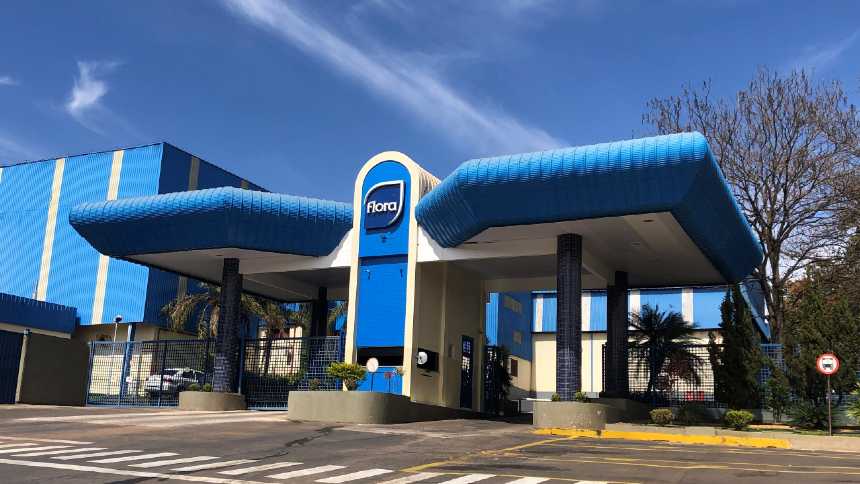
Ainda assim, quase em simultâneo à publicação do demonstrativo financeiro, a companhia anunciou duas novas aquisições, ambas feitas junto ao grupo J&F, seu controlador. A maior delas é a da Flora, empresa de produtos de higiene e limpeza, em uma transação avaliada em US$ 542 milhões.
A resposta da empresa para conciliar os dois anúncios e não afetar ainda mais a alavancagem está na forma de pagamento.
A operação inclui a assunção da dívida da Flora, além do pagamento de US$ 367 milhões pela participação societária, a ser quitado integralmente em ações Classe A da JBS mantidas em tesouraria e/ou em BDRs.
Considerando a contribuição da Flora para o Ebitda e a estrutura da operação, a companhia afirma esperar que a aquisição não tenha impacto em seu índice de alavancagem líquida.
A segunda aquisição é a do Canal Rural, veículo de mídia também pertencente ao grupo, avaliado em US$ 11 milhões (R$ 61 milhões) em base livre de caixa e dívida, com termos de pagamento e fechamento semelhantes aos da Flora.
O aumento do endividamento ressaltado por Tomazoni tem origem, de fato, em uma queda de 36% no Ebitda ajustado no trimestre. O indicador ficou em US$ 1,18 bilhão, com margem de 5,2%, — 2,9 pontos percentuais abaixo da registrada um ano antes.
Assim, a alta da receita líquida, de apenas 1% (de US$ 22,6 bilhões no terceiro trimestre de 2025 para US$ 22,7 bilhões no mesmo período deste ano), não foi suficiente para compensar o desempenho mais fraco.
A dívida líquida somou US$ 19,3 bilhões e, com isso, o índice de alavancagem, medido na comparação com o Ebitda, saltou de 2,9 para 3,54 vezes.
O lucro líquido do trimestre ficou em US$ 189 milhões, dos quais US$ 164,4 milhões atribuíveis aos acionistas, o equivalente a US$ 0,15 por ação, contra US$ 0,52 um ano antes. A cobertura de juros recuou de 6,84 para 4,34 vezes.
Nos nove primeiros meses do ano, a receita chegou a US$ 68,2 bilhões, alta de 8% sobre os US$ 63,1 bilhões de igual período de 2025, enquanto o Ebitda ajustado recuou 27%, para US$ 3,74 bilhões.
A volta ao azul nos EUA
O principal ponto positivo do trimestre é a JBS Beef North America, que voltou a apresentar Ebitda ajustado positivo. Pelo padrão US GAAP, que retrata critérios contábeis utilizados nos Estados Unidos, o resultado foi de US$ 21 milhões, com margem de 0,3%, ante valores negativos de US$ 100 milhões no segundo trimestre deste ano e de US$ 46 milhões no terceiro trimestre de 2025.
A recuperação teve três componentes descritos pela companhia. O primeiro é a reabertura da fronteira dos Estados Unidos para a importação de gado do México, com animais mais pesados, que atingem o peso de abate mais rapidamente.
O segundo é conjuntural do setor, com ajustes de capacidade de processamento na indústria americana. E o terceiro é interno: a integração das operações de fed beef, regional beef e case-ready sob uma única estrutura de gestão, que melhorou a coordenação entre compra de gado, produção e vendas.
A trajetória dentro do próprio trimestre mostra a virada. Segundo o balanço, a margem passou de negativa em 2,9% em julho para o breakeven em agosto e para positiva em 3,9% em setembro.
No acumulado dos nove meses, porém, a unidade ainda registra Ebitda ajustado negativo de US$ 309 milhões no US GAAP.
“O retorno ao Ebitda positivo na JBS Beef North America é um avanço importante e começa a refletir tanto a melhora das condições de mercado quanto o trabalho que realizamos para aumentar a competitividade do negócio. Fortalecemos a integração operacional, a execução comercial e a eficiência industrial”, afirmou Tomazoni.
O quadro das demais unidades é de pressão generalizada, com exceção da Seara, que registrou receita de US$ 2,5 bilhões, alta de 6,4%, e Ebitda ajustado de US$ 331 milhões pelo IFRS, com margem de 13,2%, praticamente estável na comparação anual (US$ 323 milhões e 13,7%).
As exportações de frango in natura foram sustentadas por preços e volumes maiores, com setembro registrando volume recorde de exportação para a companhia.
As vendas de carne suína, por outro lado, seguiram pressionadas pela oferta global ampla. No Brasil, a unidade ganhou participação de mercado e atingiu os maiores níveis históricos de consideração e preferência de marca.
A JBS Brasil, por sua vez, faturou US$ 4,1 bilhões, queda de 1,6%, com Ebitda ajustado de US$ 141 milhões e margem de 3,4% — 4 pontos percentuais abaixo do ano anterior.
A retração reflete a redução dos volumes exportados, especialmente para a China, após o esgotamento da cota chinesa de 2026, e a rentabilidade foi afetada pela elevação dos preços do gado no trimestre.
No mercado interno, o crescimento das vendas veio do programa Friboi+ e da ampliação do portfólio de maior valor agregado. A companhia registra que, no início do quarto trimestre, a demanda chinesa se fortaleceu com clientes antecipando a contratação de volumes para a cota de 2027.
A Pilgrim's Pride, operação de carnes de aves nos EUA, reportou receita de US$ 4,6 bilhões, queda de 2,2%, e Ebitda ajustado de US$ 316 milhões no US GAAP, com margem de 6,8%, ante 13,3% um ano antes.
O aumento da oferta de frango nos Estados Unidos pressionou os preços, efeito parcialmente compensado por melhorias operacionais e pelo crescimento de alimentos preparados.
Os volumes dessa linha cresceram mais de 15%, e as vendas da marca Just Bare no varejo avançaram mais de 25%, com ganho de mais de 300 pontos-base de participação de mercado em volume na categoria de congelados totalmente cozidos.
Já a JBS USA Pork teve o pior desempenho relativo, com receita de US$ 1,9 bilhão, queda de 15,3%, e Ebitda ajustado de US$ 97 milhões no US GAAP, com margem de 5,2% ante 10,2%.
Segundo a companhia, a demanda doméstica por carne suína enfraqueceu com a inflação pressionando o consumidor americano, enquanto o aumento da oferta global afetou as exportações.
A JBS Austrália registrou receita de US$ 2,5 bilhões, alta de 13,7%, mas Ebitda ajustado de US$ 155 milhões no US GAAP, queda de 31,9%, com margem de 6,2%.
As exportações foram afetadas pelo esgotamento de cotas em mercados importantes — China, Coreia do Sul e Japão — e pela redução dos embarques aos Estados Unidos.
Fluxo de Ccixa negativo
O balanço revela também que o fluxo de caixa livre foi negativo em US$ 167 milhões, com piora de US$ 551 milhões na comparação anual.
A companhia aponta duas razões para esse resutado: a queda de US$ 653 milhões no Ebitda ajustado e o maior consumo de capital de giro no Brasil, principalmente em estoques, que passaram de US$ 6,1 bilhões no fim de 2025 para US$ 7,4 bilhões em setembro, alta de 21,9%.
De acordo com empresa, o crescimento desses estoques tem origem desse no maior volume de grãos na Seara, maior estoque de frango da Seara na Europa e provisões de carne bovina no Brasil destinados a embarques à China no quarto trimestre, para cumprir a cota de 2027. Também houve pagamentos extraordinários de impostos relativos a exercícios anteriores.
"Nóssa prioridade é fortalecer a geração de caixa por meio da gestão do capital de giro e da disciplina na alocação de capital. Nosso perfil de endividamento de longo prazo nos dá flexibilidade para realizar esses ajustes e atravessar os ciclos dos negócios", afirmou Guilherme Cavalcanti, CFO global da JBS.
O perfil da dívida sustenta essa leitura. O prazo médio de vencimento é de 14,4 anos, com custo médio de 5,8%. Mais de 90% da dívida está contratada a taxas fixas e sem vencimentos relevantes nos próximos cinco anos.
No trimestre, a companhia ampliou a linha de crédito rotativo de US$ 3,5 bilhões para US$ 4,2 bilhões, elevando a liquidez total para US$ 8,2 bilhões.
A lógica das aquisições
As duas aquisições anunciadas pela JBS serão concluídas, segundo a companhia, em dezembro de 2026, sujeitas às condições usuais de fechamento. No caso da Flora, o valor da dívida assumida não é informado no comunicado.
A empresa tem mais de 45 anos de história e está entre as cinco maiores empresas do Brasil nos segmentos de produtos para banho e para cuidados com as roupas.
Seu portfólio inclui marcas como Minuano, Francis, Neutrox e OX. A receita líquida anual foi de R$ 2,9 bilhões (US$ 531 milhões) nos 12 meses encerrados em setembro de 2026.
A empresa opera cinco unidades industriais, sete centros de distribuição e um centro de pesquisa e desenvolvimento, e emprega mais de 4.200 pessoas.
A origem é o próprio grupo. A Flora nasceu da divisão de produtos de higiene e limpeza da JBS, da qual foi separada em 2007.
As duas empresas mantêm relação comercial de longa data, que inclui o fornecimento, pela JBS, de sebo bovino usado em produtos de limpeza e higiene.
Com a aquisição da empresa e do Canal Rural, a JBS moven capital e ativos para o segmento de produtos de consumo de maior valor agregado, em categorias em que a margem não depende de cotação de boi nem de cota de importação.
A engenharia financeira da aquisição da Flora permite que a JBS incorpore uma receita anual de US$ 531 milhões, o equivalente a 2,3% da receita trimestral consolidada da JBS, sem consumir caixa nem elevar a dívida líquida.
A afirmação da companhia de que a operação não terá impacto no indicador depende, segundo o próprio comunicado, da contribuição da Flora para o Ebitda — que não é divulgada.
O informe também é explícito ao afirmar que um dos principais fundamentos estratégicos da aquisição é conectar as competências da JBS em ingredientes e colágeno à experiência da Flora em produtos de consumo e à sua rede de distribuição.
A JBS já vinha construindo essa frente. Criou a Genu-in em 2022 para desenvolver aplicações avançadas para o colágeno bovino, lançou em 2025 o Genu-in Skin, ingrediente funcional para firmeza e elasticidade da pele, respaldado por estudo clínico publicado no Journal of Medicinal Food, e amplia capacidades de inovação por meio da JBS Biotech, em Florianópolis, e da BioTech Foods, em San Sebastián, na Espanha.
A Flora acrescenta agora a essa equação distribuição e marcas de consumo, com cinco fábricas, sete centros de distribuição e um portfólio reconhecido em gôndola.
E um gigantesco mercado endereçado. A aquisição marca a entrada da JBS no mercado de beleza e cuidados pessoais e amplia sua presença em produtos de limpeza doméstica, além de abrir, segundo a companhia, oportunidades em nutrição, saúde e suplementos alimentares.
O comunicado da JBS cita o relatório Future of Wellness 2027, da McKinsey, segundo o qual o mercado global de bem-estar é avaliado em US$ 2,7 trilhões.
Além disso, ao trazer a Flora para dentro de sua estrutura, a companhia internaliza a etapa que agrega valor a um coproduto da cadeia de proteína animal, movimento semelhante ao que já faz com couro, biodiesel, colágeno, fertilizantes e envoltórios naturais, negócios que o próprio release descreve como parte de sua estratégia de economia circular.
Resumo
- JBS anuncia a compra da Flora por US$ 542 milhões, em operação que envolve assunção de dívida e pagamento de US$ 367 milhões em ações e BDRs
- Companhia também adquire o Canal Rural por US$ 11 milhões e amplia sua atuação em produtos de consumo e mídi
- Aquisições são anunciadas após trimestre de pressão financeira, com queda de 36% no Ebitda ajustado e alavancagem de 3,54 vezes