Depois de uma década de expansão contínua, a indústria brasileira de etanol de milho já mostrou que consegue crescer em ritmo acelerado.
O desafio para os próximos anos será encontrar demanda para acompanhar o aumento da produção e preservar a rentabilidade das usinas em um ambiente de maior competição por matéria-prima e oferta crescente de coprodutos.
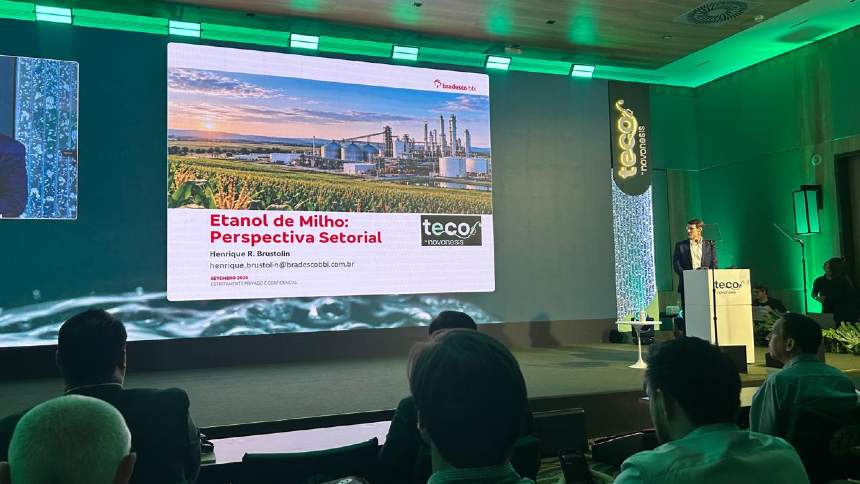
Esse é o resumo do primeiro painel do painel que abriu, nesta terça-feira, 29 de setembro, o TECO, principal evento da indústria de etanol de milho e cereais da América Latina, realizado em São Paulo (SP) pela Novonesis nesta semana.
Para Henrique Brustolin, head de agronegócio, alimentos e bebidas do Bradesco BBI, os fundamentos que sustentaram a expansão da indústria permanecem presentes, com disponibilidade de milho, crescimento da produtividade e espaço para avanço da segunda safra. “A tese estrutural do etanol de milho se provou e continua de pé”, afirmou Brustolin em sua fala no evento.
A oferta de milho para abastecer as indústrias já não é mais um problema, muito pelo contrário.
Dados apresentados pelo Bradesco BBI durante o evento mostram que a segunda safra de milho ocupa uma área equivalente a cerca de 37% da área cultivada com soja no Brasil. Em Mato Grosso, principal polo das indústrias, essa proporção já é significativamente maior.
“E temos também a área de pastagem degradada, que com a conversão do gado para gado confinado, você pode liberar essa pastagem degradada e também produzir grãos”, ressaltou Fabrício Leal, head de bioenergia para a América Latina da Novonesis.
A produtividade também joga a favor. O rendimento médio do milho brasileiro praticamente dobrou desde o início dos anos 2000, enquanto a segunda safra assumiu o protagonismo na produção nacional.
O Bradesco BBI estima que, hoje, 28% da produção brasileira de etanol corresponde ao biocombustível feito a partir de milho, somando 11,5 bilhões de litros produzidos. Daqui a dois anos, em 2028, deve chegar a 38%, correspondente a 16,5 bilhões de litros produzidos.
Para Renato Zicardi, diretor de trading internacional da Inpasa, se existe milho para sustentar novas usinas, a prioridade da indústria agora está do outro lado da equação para incrementar a rentabilidade das unidades industriais. “Precisamos, em primeiro lugar, de demanda.”
Uma das possibilidades aventadas no painel está em ampliar a participação do etanol hidratado no ciclo Otto, sobretudo em Estados onde o combustível ainda tem baixa penetração. Mas, para Zicardi, a experiência recente mostrou que a tradicional paridade de 70% em relação ao preço da gasolina não é suficiente, por si só, para garantir uma reação imediata do consumo.
“(2026 foi) um ano que machucou bastante o setor. A paridade precisou cair muito para a demanda realmente começar a reagir”, afirmou. Para ele, além de um preço atrativo, é necessário que essa relação permaneça favorável por mais tempo. “A gente precisa não só de uma paridade atrativa em relação à gasolina, mas precisa de constância de preço.”
Isso porque a resposta do consumidor ocorre em velocidades diferentes quando o etanol ganha ou perde competitividade, lembrou ele. Quando o preço do biocombustível sobe em relação à gasolina, a migração para o combustível fóssil ocorre mais rapidamente. No caminho inverso, mesmo quando a paridade volta a favorecer o etanol, leva algum tempo até que o motorista retorne às bombas.
“O consumidor tem uma certa inércia. Naquele momento que o etanol fica caro em relação à gasolina, o consumidor vai para a demanda da gasolina. E depois o etanol, quando fica mais barato, o consumidor demora para reagir”, explicou Zicardi.
Brustolin reforçou o argumento ao mostrar que, diante do crescimento estrutural da oferta, o preço necessário para estimular o consumo pode ser menor do que aquele observado historicamente. Em São Paulo, a paridade entre etanol e gasolina chegou recentemente à faixa de 59% a 60%,, um dos menores níveis dos últimos anos, disse ele.
“O 70% nessa dinâmica de crescimento de oferta começa a ficar mais difícil de ser praticado de uma forma consistente”, afirmou Brustolin.
Para o analista do Bradesco BBI, há ainda um risco de a indústria aproveitar momentos de preços mais elevados para capturar margem no curto prazo e, como consequência, afastar justamente a demanda necessária para absorver a expansão da produção.
“O que a gente viu ao longo da história desse setor é que esses momentos de captura de preço do etanol, em muitos momentos, serviram para destruir a demanda. Porque o preço ficou mais alto, voltou para a paridade e a demanda migrou de volta para a gasolina”, disse.
Expansão para mais mercados consumidores
Renato Zicardi, da Inpasa, voltou sua atenção para os Estados onde o etanol ainda possui baixa penetração ou, no passado, teve penetração maior e que arrefeceu com o tempo.
Um dos exemplos citados pelo executivo é Minas Gerais. Segundo ele, a participação do hidratado, que já chegou a ficar entre 40% e 50% no Estado, está atualmente na faixa dos 20%.
A recuperação desses mercados poderia adicionar entre 1 bilhão e 2 bilhões de litros à demanda brasileira de etanol, de acordo com o diretor da Inpasa.
Para isso, porém, seria necessário manter o etanol competitivo diante da gasolina por um período mais longo e ampliar o conhecimento do consumidor sobre o combustível.
Há ainda Estados em que o ponto de partida é mais baixo. Zicardi citou Santa Catarina e Ceará como mercados nos quais a participação do hidratado permanece abaixo de 8% a 10%, o que abre espaço para conquistar consumidores. “O potencial ainda é tremendo”, afirmou.
Fabrício Leal, head de bioenergia da Novonesis, complementou, mencinonado Rio Grande do Sul e Paraná como casos de Estados nos quais o consumo ainda não é tão alto. “E Norte e Nordeste, também.”
É justamente no Nordeste que a Inpasa vem ampliando sua presença, de olho principalmente no Matopiba.
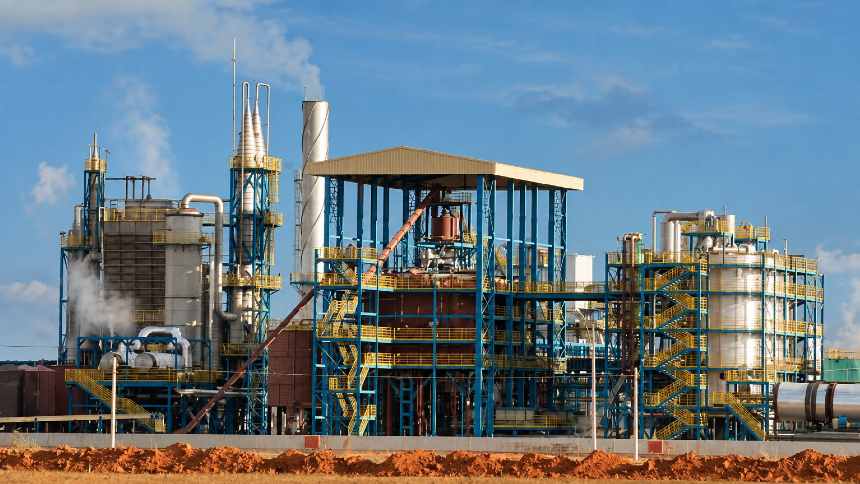
Na região, a companhia inaugurou, em março passado, uma usina produtora de etanol de milho e sorgo em Luís Eduardo Magalhães (BA), um dos pólos agrícolas do Matopiba, ao custo de R$ 1,3 bilhão.
A planta é capaz de produzir cerca de 1 milhão de toneladas por ano de milho e/ou sorgo, com previsão de produzir 470 milhões de litros de etanol, 245 mil toneladas de DDGS e aproximadamente 23 mil toneladas de óleo vegetal.
Para Zicardi, o Nordeste traz uma combinação de oportunidades e desafios. Pelo lado da receita, especialmente, o executivo enfatizou que a relação é favorável na região porque ainda não produz etanol suficiente para atender ao próprio consumo.
“O Nordeste é deficitário em etanol. É uma região que precisa importar, seja uma importação regional dentro do País ou de fora do País, cerca de 30% do que produz. Portanto, a precificação de lá costuma ser premiada, o basis da região costuma ser premiado em relação ao Sudeste ou Centro-Oeste.”
A vantagem comercial, contudo, encontra uma contrapartida na origem da matéria-prima e no transporte.
“Há uma limitação logística. Claramente, é uma região que ainda está evoluindo e amadurecendo em termos de logística. E também uma região com muito menos oferta de grãos.”
A aposta da Inpasa é que a chegada da sua usina e de outras que buscam se instalar na região ajude a mudar essa equação. Ao criar uma nova demanda regional por milho e outros cereais, a indústria pode estimular os produtores a ampliar a segunda safra e aumentar a produção de grãos.
“A nossa aposta foi de que a presença da indústria deve estimular investimentos locais, estimular e encorajar o produtor a plantar mais, a fazer mais safrinha. A gente já tem visto esse avanço. A safrinha e a produção de grãos estão aumentando por lá”
Além do milho, Zicardi destacou o sorgo como uma alternativa para abastecer as plantas da região, sobretudo pela capacidade da cultura de se desenvolver em ambientes mais secos e em áreas menos favoráveis à produção agrícola.
A expansão, entretanto, precisa acompanhar a disponibilidade regional de matéria-prima.
Para o executivo, instalar capacidade industrial acima do que a produção local consegue abastecer poderia inverter rapidamente uma das vantagens do mercado nordestino.
“A gente vê como muito favorável a inserção da indústria ali. Porém, obviamente, com muito cuidado, no tamanho certo, na hora certa, porque se errar a mão, a gente vai ter um problema que é falta de matéria-prima e uma demanda crescente.”
SAF e combustível
Se, no mercado doméstico, o desafio está em ampliar a participação do etanol no ciclo Otto, a indústria também começa a olhar para novos mercados capazes de absorver o crescimento da produção nos próximos anos.
Brustolin citou o SAF e o combustível marítimo como novas avenidas de crescimento e de formação de demanda. Para ele, a expansão da capacidade instalada torna cada vez mais importante diversificar os destinos do biocombustível. “A oferta de etanol vai exigir mais demanda”, resumiu o analista do Bradesco BBI.
Na aviação, o etanol pode ser utilizado como matéria-prima para a produção de combustível sustentável pela rota Alcohol-to-Jet (ATJ).
Assim, de acordo com os dados apresentados pelo Bradesco BBI, a oferta brasileira de SAF pode chegar a 3,6 bilhões de litros em 2037, embora o tamanho efetivo desse mercado para o etanol dependa das rotas utilizadas e da intensidade de carbono dos combustíveis.
Brustolin também chamou a atenção para alternativas mais imediatas dentro do próprio mercado de combustíveis.
Uma eventual elevação da mistura de etanol anidro na gasolina do atual E32 para E35, por exemplo, poderia adicionar 1,6 bilhão de litros à demanda pelo biocombustível. “Isso acontece a curto prazo, não é transformacional, mas já ajuda.”
Zicardi, da Inpasa, concordou que os novos usos serão fundamentais para abrir espaço para a produção adicional, mas vê especialmente no transporte marítimo uma oportunidade de grandes proporções.
“O marítimo tem um potencial gigantesco”, afirmou o diretor de trading da Inpasa, ressaltando que o consumo mundial de bunker fuel está próximo de 300 milhões de toneladas.
Como o etanol tem menor conteúdo energético, o executivo lembra que mesmo uma substituição relativamente pequena do combustível marítimo convencional seria suficiente para criar um mercado relevante.
“Se a gente vai para um 5%, já estamos falando de quase uma produção inteira do Brasil só para atender um pequeno mandato de bunker fuel.”
Para que essa demanda se concretize, entretanto, Zicardi considera necessário avançar na regulamentação e, principalmente, oferecer segurança de abastecimento para as empresas de navegação.
“Eles querem ter certeza de que vão investir em um navio que é dual-fuel, que pode abastecer com etanol, eventualmente metanol e bunker fuel, e ele vai encontrar esse produto lá.”
Já no SAF, o executivo da Inpasa enxerga uma oportunidade de prazo mais longo, principalmente pelo custo da tecnologia.
“Acho que o Alcohol-To-Jet é um pouco mais para longo prazo, tem um outro desafio aí, que é o custo. O Alcohol-To-Jet é um pouco mais caro do que o HEFA [outro processo tecnológicos].”, disse Zicardi, citando projetos que começam a avançar em países como Japão e Austrália.
Para Fabricio Leal, da Novonesis, o setor deve aproveitar a oportunidade de uso do etanol como alternativa ao combustível convencional utilizado. “Essa é uma avenida que já está sendo consolidada e como o Brasil nós temos o grande potencial, devido ao milho safrinha, pegada de carbono, de ser um player relevante também nesse mercado internacional.”
Demanda por DDG também é necessária
Não é apenas a demanda pelo etanol puro que precisa avançar. Para os participantes do painel, o avanço da capacidade instalada também significa colocar volumes cada vez maiores de DDG e DDGS no mercado.
Comercializados principalmente à pecuaristas, que utilizam esses produtos na nutrição dos animais, são produtos gerados no processo produtivo que se transformaram uma fonte importante de receita para as indústrias de etanol de milho, cobrindo os custos de obtenção da matéria-prima.
Com o boom das usinas de etanol de milho, a produção brasileira de DDG e DDGS saiu de apenas 300 mil toneladas na safra 2017/18 para 4,8 milhões de toneladas em 2025/26. Para o ciclo 2026/27, o Bradesco BBI estima produção de 6,1 milhões de toneladas.
Com isso, a participação do DDG no volume combinado de DDG e farelo de soja deve alcançar 12%, ante apenas 1% nove safras antes.
O aumento da disponibilidade do coproduto no mercado, contudo, pressiona justamente a capacidade do produto de ajudar a pagar a conta do milho.
“Conforme a oferta de DDG vem crescendo, o preço e até o patamar de cobertura de custos do milho vêm diminuindo”, afirmou Brustolin.
Novamente, o movimento representa uma transferência de valor para outro elo da cadeia.
“Parte desse valor aqui no passado do DDG ficava toda com etanol de milho, hoje ela foi migrada para o pecuarista.”
Para Zicardi, o crescimento da produção torna inevitável ampliar também os mercados externos para o DDGS. “O fato é que precisamos exportar.”
Segundo o diretor de trading da Inpasa, o Brasil exportou cerca de 700 mil toneladas no ano passado, deve chegar a aproximadamente 1 milhão de toneladas neste ano e tem potencial para alcançar 1,5 milhão em 2027.
A exportação, porém, impõe outro desafio às indústrias: padronização. Em um mercado com oferta crescente, Zicardi avalia que não basta simplesmente ter disponibilidade de produto.
“Se a gente não consegue ofertar com constância e homogeneidade e qualidade, a gente acaba ficando de fora diante do mercado de superoferta.”
Resumo
- Com mais oferta, indústria do etanol de milho busca demanda no mercado doméstico
- Empresas veem SAF e combustível marítimo como novas avenidas de crescimento
- Milho já corresponde a quase 30% da produção de etanol no Brasil, diz Bradesco BBI