Falando para uma plateia repleta de grandes produtores rurais e executivos de uma das principais indústrias de insumos agrícolas do Brasil, Carlos Aguiar, diretor de agronegócios do banco Santander, não mediu as palavras para definir a atual situação financeira dos produtores e também de bancos e demais agentes que passaram a ofertar mais recursos ao agro.
Na avaliação do executivo, o agro atravessa uma espécie de "ressaca" financeira provocada por um período em que juros historicamente baixos e margens elevadas estimularam produtores a ampliar suas operações, comprar terras e renovar máquinas e equipamentos.
O problema é que a realidade mudou, lembra ele. As margens encolheram, o endividamento aumentou e o custo do dinheiro disparou, deixando parte dos produtores com dificuldades para honrar compromissos assumidos em um cenário muito mais favorável.
E, para Aguiar, as consequências dessa combinação ainda estão longe de terminar. Pelo contrário, devem provocar mudanças profundas na forma como o agronegócio brasileiro se financia, com bancos mais seletivos, exigências maiores de garantias e uma provável concentração de terras nas mãos de produtores mais capitalizados.
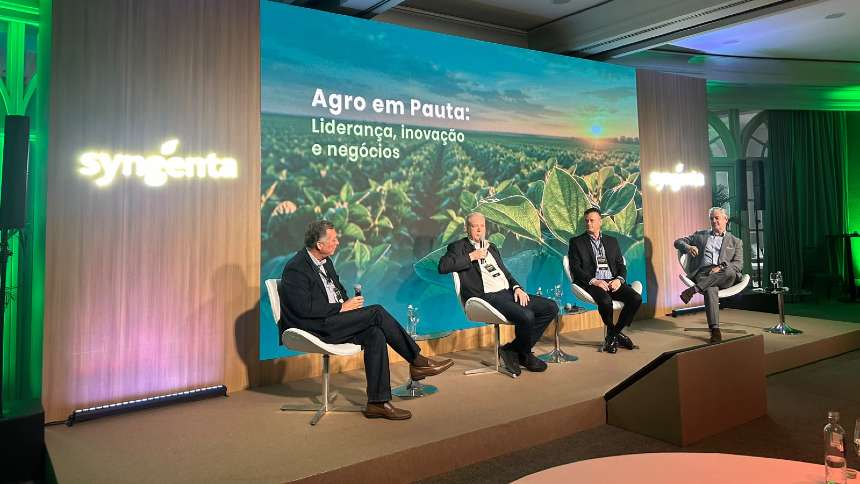
"Essa ressaca está muito dolorida, não só para os bancos, mas para a indústria, para as tradings, para todo mundo que financia o agro", resumiu Aguiar, durante um painel sobre os desafios do financiamento da agricultura brasileira do evento “Agro em Pauta”, organizado pela Syngenta nesta quarta-feira, 18 de novembro, em São Paulo.
Na avaliação dele, parte dos agentes da Faria Lima que entraram no mercado nos últimos anos após a elevação do preço das commodities devem retrair sua presença.
“O que eu não enxergo mais no mercado é essa invasão de fintechs, Fiagros. Quem está lá está tomando pancada e está normalmente abaixo”, disse Aguiar.
Para o futuro, o diretor disse que também não enxerga a entrada de “novos entrantes” no mercado.
O próprio Santander registrou, no balanço do terceiro trimestre deste ano, um encolhimento de 10% em sua carteira de crédito rural para pessoa jurídica, que somou R$ 10,4 bilhões, ante R$ 11,5 bilhões no mesmo perído do ano passado.
Para produtor PF, a carteira de crédito rural somou R$ 7,5 bilhões no período, 18,7% a menos que os R$ 9,2 bilhões do mesmo intervalo de 2025.
O diretor do banco revelou que o diagnóstico tem sido apresentado, inclusive, dentro do próprio Santander. Segundo Aguiar, as dificuldades financeiras enfrentadas pelo setor fizeram com que passasse a ser chamado praticamente todos os meses ao conselho de administração do banco para explicar o que está acontecendo no setor.
Para ilustrar a situação, Aguiar conta que sua equipe elaborou um levantamento sobre a evolução do endividamento por hectare, das margens da produção de grãos e da taxa básica de juros desde 2014.
Os números ajudam a entender como o setor chegou até aqui. Antes da pandemia, as margens brutas médias dos produtores de grãos oscilavam, segundo ele, entre 20% e 30%.
Durante o período de valorização das commodities agrícolas, chegaram à casa dos 40%, ao mesmo tempo em que a taxa Selic recuou ao piso histórico de 2% ao ano.
Foi nesse ambiente que muitos produtores decidiram acelerar investimentos, ampliar áreas de cultivo e assumir compromissos financeiros de longo prazo.
"Isso é igual a M&A que dá errado. Pega o melhor ano e perpetua ele. Todo mundo resolveu ampliar, comprar o vizinho, trocar o parque de máquinas e tudo mais", comparou, em referência às operações de fusões e aquisições.
Agora, com as margens brutas dos grãos novamente entre 10% e 15%, segundo suas estimativas, parte dos investimentos realizados naquele período passou a pesar sobre o caixa das propriedades.
O resultado é um descompasso entre o endividamento acumulado e a capacidade atual de geração de caixa, problema que vem afetando não apenas os produtores, mas também os agentes responsáveis por financiar a atividade.
Dinheiro existe, mas emprestar ficou mais difícil
Para Aguiar, a restrição de crédito no agronegócio não decorre necessariamente da falta de recursos disponíveis nos bancos.
O problema, segundo ele, está no aumento dos riscos e, sobretudo, no custo que as instituições financeiras passaram a assumir quando um cliente atrasa ou precisa renegociar suas dívidas.
"Os próprios bancos que têm dinheiro – e capital não é um problema –, dependendo do cliente, não conseguem dar mais dinheiro. Há uma seletividade muito maior", afirmou.
O diretor do Santander lembrou também que, desde janeiro de 2025, com a entrada em vigor de novas regras contábeis do Banco Central, os bancos passaram a adotar uma metodologia de provisionamento para perdas esperadas, que considera diferentes estágios de risco das operações.
Em um estágio inicial, Aguiar explicou que, em operações consideradas regulares, as provisões podem ficar próximas de 1% a 2% do valor emprestado, dependendo das características da carteira.
Já em um estágio secundário, quando o cliente apresenta deterioração de risco, entretanto, esse percentual pode subir para uma faixa de 7% a 15%, conforme os exemplos apresentados pelo executivo.
Nos casos mais graves, o estágio avançado, que envolvem inadimplência prolongada ou perda da capacidade de recuperação do crédito, as provisões podem superar 40%.
Na prática, isso significa que, mesmo quando o banco tem dinheiro disponível, emprestar novamente a um produtor que já enfrenta dificuldades pode exigir uma reserva de capital que torna a operação pouco atraente. "Não faz mais sentido eu dar dinheiro novo para ele, porque eu saio devendo 14%, 15%", explicou.
O resultado deve ser um mercado de crédito mais concentrado e seletivo, no qual o histórico financeiro, a geração de caixa e a disponibilidade de garantias terão peso ainda maior nas decisões dos financiadores.
“O arrendatário está morto”
Se o cenário já é difícil para os produtores que cultivam terras próprias, a situação se torna ainda mais delicada para aqueles que dependem do arrendamento de áreas agrícolas, avaliou o diretor do Santander. “O arrendatário foi o grupo que mais deu trabalho pra todo mundo”, disse.
Aguiar lembrou que esse grupo concentra algumas das maiores dificuldades financeiras observadas pelos bancos, justamente porque precisa remunerar os proprietários das terras antes mesmo de contabilizar o resultado final da produção.
"Se não tem margem para quem é dono da terra, imagina para quem tem que pagar arrendamento", disse.
Foi nesse momento que o executivo fez uma das declarações mais contundentes de sua apresentação ao público.
"O arrendatário hoje está morto. Só precisa jogar uma pazinha de cal em cima dele", afirmou, referindo-se especialmente aos produtores que operam integralmente em áreas arrendadas.
Na avaliação do executivo do Santander, parte desses agricultores terá dificuldades para continuar operando nos moldes atuais, sobretudo em regiões onde o custo do arrendamento permanece elevado diante das margens da produção.
Ele citou o Rio Grande do Sul como um dos locais onde esse movimento pode ocorrer, seja pela necessidade de produtores voltarem a explorar suas próprias terras, seja pela substituição de arrendatários que não conseguem mais sustentar financeiramente a atividade.
Para Aguiar, a consequência mais provável será uma reorganização da estrutura produtiva, com produtores endividados deixando determinadas áreas e outros, em melhor situação financeira, assumindo suas operações.
"Nós vamos ter concentração. E, provavelmente, vocês, são os que vão concentrar esse negócio", afirmou, dirigindo-se aos grandes produtores presentes na plateia.
Mais terras à venda e garantias mais exigentes
O avanço das recuperações judiciais no agronegócio é outro fator que vem alterando a relação entre bancos e produtores rurais, avalia Aguiar.
Aguiar afirmou que as instituições financeiras estão cada vez mais exigentes em relação às garantias apresentadas pelos clientes, especialmente nas novas operações.
E uma das modalidades que ganhou importância nesse contexto é a alienação fiduciária de imóveis rurais, mecanismo pelo qual a propriedade do bem é transferida ao credor como garantia até a quitação da dívida.
A diferença em relação a outras formas de garantia, como a hipoteca, está na estrutura jurídica e nos mecanismos disponíveis para a recuperação dos recursos em caso de inadimplência.
“Começou uma indústria também de RJ. E eu até hoje não perdi nenhuma operação que tem AF (alienação fiduciária) por causa de uma RJ”, ressaltou Aguiar, ainda que ponderando que o processo de retomada não é simples, por geralmente envolver períodos de stay period.
Para ilustrar essa mudança, o executivo relatou a situação de um cliente que havia financiado um grande projeto de irrigação com recursos do Banco do Brasil.
Esse produtor, segundo Aguiar, conseguiu financiar a instalação de pivôs em uma área de aproximadamente 4 mil a 5 mil hectares, com prazo de dez anos e juros de 7% ao ano, utilizando hipoteca da propriedade como garantia.
Na época, a operação parecia bastante vantajosa. O cliente também recorria ao banco público para financiar o capital de giro, em condições que o Santander não conseguia igualar.
Recentemente, porém, esse mesmo produtor procurou Aguiar após ser pressionado a substituir as garantias existentes por alienação fiduciária, inclusive como condição para a renovação de operações de curto prazo.
O episódio, segundo ele, demonstra como até mesmo relações de crédito construídas em períodos de juros mais baixos estão sendo revistas pelas instituições financeiras.
"Negócio novo só sai com alienação fiduciária", afirmou, ao descrever a postura mais conservadora dos bancos diante do crescimento das recuperações judiciais.
O Plano Safra perdeu protagonismo?
Além das dificuldades conjunturais, Aguiar acredita que o momento atual deve acelerar uma transformação estrutural no financiamento do agronegócio brasileiro: a redução da dependência dos recursos públicos e o avanço das fontes privadas de crédito.
Para o diretor do Santander, o debate sobre o tamanho do Plano Safra, tradicionalmente tratado como um dos principais indicadores do apoio governamental ao setor, já não traduz adequadamente a realidade da agricultura empresarial.
"Quem não lembra que todo Plano Safra tem que ser maior que o anterior? É uma questão política. Eu não posso anunciar um Plano Safra menor do que o ano passado", ironizou.
O executivo classificou como desproporcional o peso dado à discussão anual sobre recursos subsidiados, considerando a participação relativamente pequena dessas linhas no financiamento total da atividade.
Segundo os percentuais citados durante o painel, o Plano Safra responde por aproximadamente 18% do financiamento da agricultura, enquanto os demais recursos vêm de fontes privadas, incluindo bancos, mercado de capitais, fornecedores de insumos e tradings.
Na agricultura empresarial de maior escala, essa participação seria ainda menor, inferior a 10%.
Aguiar também questionou o protagonismo atribuído às linhas subsidiadas para a aquisição de máquinas agrícolas, lembrando que apenas uma parcela das vendas do setor é efetivamente financiada com esses recursos.
Na avaliação dele, o Plano Safra deveria concentrar seus esforços nos agricultores familiares e pequenos produtores que realmente precisam de apoio para acessar financiamento.
Já os produtores médios e grandes deveriam ampliar sua relação com instrumentos privados, em um ambiente no qual a gestão financeira terá importância cada vez maior.
“O Plano Safra deveria atender quem realmente está lá embaixo, na agricultura familiar, e quem realmente é pequeno e precisa dessa assistência, ajudado pelas cooperativas agrícolas nas regiões onde tem os pequenos produtores”, avaliou Aguiar.
Questionado, ao fim do painel, sobre qual é o principal gargalo a ser resolvido para melhorar a situação dos produtores, Aguiar foi taxativo: “Gestão. Existe uma diferença gigantesca entre a boa gestão de quem está aqui, por exemplo, e a gestão de produtores menores”, afirmou.
Resumo
- Santander prevê retração de fundos e crédito mais seletivo, com exigências maiores de garantias para financiar o agronegócio
- Endividamento elevado e margens menores devem acelerar a venda de propriedades e a concentração de terras entre produtores mais capitalizados
- - Para o diretor do banco, o Plano Safra deveria priorizar pequenos produtores, enquanto a gestão financeira é o principal desafio do setor