Um projeto de lei apresentado na sexta-feira, 13 de novembro, na Câmara dos Deputados voltou a ameaçar o mercado de títulos que tem sido o motor do financiamento privado do agro.]
De autoria do deputado Pedro Uczai (PT-SC) e outros 85 parlamentares, o PL 5.853/2026 propõe a taxação sobre os rendimentos de títulos como a LCA, o CRA e a CPR com liquidação financeira negociada em mercado, hoje isentos para pessoa física. A alíquota ficaria em 7,5% de Imposto de Renda Retido na Fonte.
O projeto ainda não tem relator nem data de votação. Mas a reação do setor já começou. O Sistema Faep, que representa os produtores do Paraná, enviou ofício nesta segunda-feira (16) a deputados federais e senadores pedindo a rejeição do projeto.
"Temos que parar essa proposta. Esse PL vai impactar diretamente na disponibilidade de recursos para o crédito rural, que já está sendo cada vez mais dizimado pelo governo federal", afirmou o presidente da entidade, Ágide Eduardo Meneguette.
"Caso aprovado, o setor agropecuário vai ter ainda menos dinheiro disponibilizado por bancos e cooperativas de crédito. O governo federal precisa criar políticas públicas para auxiliar os produtores rurais, que contribuem gerando emprego, renda e impostos, e não taxar para aumentar a arrecadação."
A Faep já havia usado o mesmo caminho neste ano para tratar de outros temas do financiamento rural. A entidade é a que mais sistematicamente transforma posição em documento enviado ao Congresso.
A lista alcançada pelo projeto é ampla e não se restringe ao agro. Nela entram Letras Hipotecárias, LCI, CRI, CDA, Warrant Agropecuário, CDCA, LCA, CRA, CPR com liquidação financeira, Letras Imobiliárias Garantidas, Letras de Crédito do Desenvolvimento e as debêntures de infraestrutura da Lei 12.431/2011.
O imposto incidiria no momento em que o titular recebe o rendimento: no pagamento de juros, na amortização, no resgate, na liquidação ou na alienação.
Quando a operação for de resgate ou venda, a base de cálculo é o ganho, a diferença positiva entre o valor da operação, líquido de IOF, e o custo de aquisição.
Para a pessoa física residente, a retenção é definitiva. O mesmo vale para pessoa jurídica isenta ou optante pelo Simples. Para empresas tributadas pelo lucro real, presumido ou arbitrado, o IRRF funciona como antecipação do IRPJ.
O texto também veda a compensação de perdas dessas aplicações na declaração de ajuste anual, um detalhe que muda a conta de quem opera esses papéis.
Na justificativa, os autores falam em equidade e neutralidade tributária, redução de distorções na alocação de recursos causadas pelas isenções, ampliação da arrecadação e fortalecimento das contas públicas. Citam isonomia, capacidade contributiva e generalidade do Imposto de Renda.
O projeto integra um pacote de quatro apresentados no mesmo dia pela bancada do PT. O principal deles, o PL 5.854/2026, taxa dividendos em 15% sem faixa de isenção.
O que está em jogo
Os números ajudam a medir o tamanho do que a proposta atinge. Segundo o Boletim de Finanças Privadas do Agro do Ministério da Agricultura, o estoque de CPR somou R$ 596,98 bilhões em setembro. O de LCA chegou a R$ 563,18 bilhões, e o de CRA, a R$ 174,70 bilhões. O CDCA ficou em R$ 29,84 bilhões.
A LCA tem uma particularidade que explica a reação do setor. Pelas regras do Manual de Crédito Rural, pelo menos 60% do estoque (ou cerca de R$ 338 bilhões, em valores atualizados) precisa ser reaplicado no financiamento agropecuário.
Desse total, ao menos 45%, ou R$ 152,06 bilhões, tem de ir para o crédito rural oficial. Assim, tributar o rendimento do papel mexe diretamente na atratividade do funding que sustenta essa exigência.
Tarcísio entra no debate
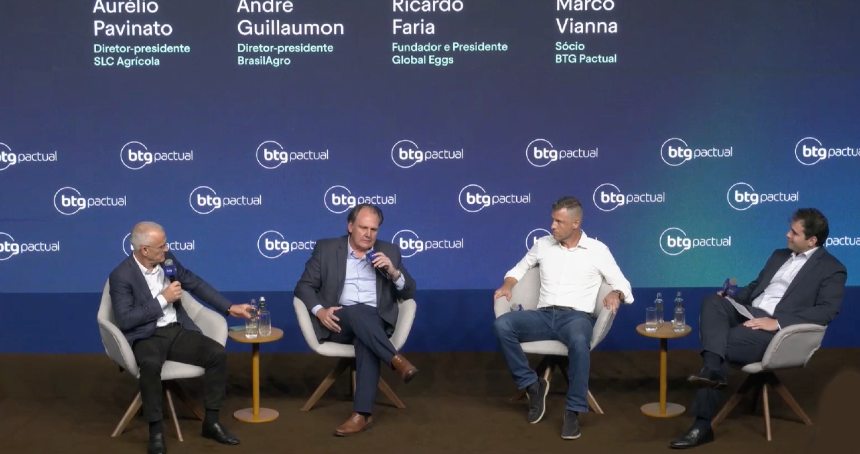
O governador de São Paulo, Tarcísio de Freitas (Republicanos), criticou a proposta nesta segunda-feira, durante o AgroForum 2026, evento do BTG Pactual.
"A participação de recursos do Tesouro é cada vez menor e a gente precisa cada vez mais dos instrumentos de mercado", disse. Para ele, tributar esses papéis reduz a atratividade e prejudica a previsibilidade de quem planeja produzir — e defendeu estabilidade de regras como condição de competitividade.
Tarcísio também avaliou que o Plano Safra fica aquém das necessidades dos produtores e perde potência ao longo do ano. A ideia de tributação desses títulos não nasceu no Congresso. Em 11 de novembro, o ministro do Planejamento e Orçamento, Bruno Moretti, defendeu em audiência da Comissão Mista de Orçamento que o Legislativo discutisse a cobrança sobre papéis hoje isentos.
Ele respondia a uma sugestão do deputado Lindbergh Farias (PT-RJ) de incluir a medida no ajuste fiscal, mas não apresentou alíquota nem prazo.
O tema também não está no texto-base do ajuste aprovado pelo Senado, e a isenção para pessoa física segue em vigor. O que existe hoje é um projeto parado na Mesa da Câmara.
Uma tentativa a cada governo
A isenção de LCI, LCA, CRI e CRA é alvo de propostas em Brasília há pelo menos onze anos, mas nenhuma das tentativas prosperou.
A primeira foi em 2015, quando o ministro Joaquim Levy defendeu "harmonizar" a tributação e a MP 694 chegou ao Congresso com taxação ampla. A comissão mista recusou.
Em 2017, a equipe de Henrique Meirelles retomou o tema e encontrou resistência da bancada ruralista. Em dezembro de 2018, o documento de transição de Michel Temer propôs 15% sobre LCI e LCA.
No ano seguinte, já no governo Bolsonaro, Paulo Guedes voltou à carga no Orçamento de 2020; em 2021, a reforma do Imposto de Renda de Bolsonaro previu o fim da isenção. Nada avançou.
A tentativa mais recente é também a mais parecida com a atual. A MP 1.303, de junho de 2025, previa 5% — depois elevados a 7,5% — sobre LCA, LCI, CRI, CRA e debêntures de infraestrutura, alcançando apenas papéis emitidos a partir de 2026.
O relator Carlos Zarattini (PT-SP) recuou e manteve as isenções de LCI e LCA para tentar salvar o texto. Não adiantou. A Câmara rejeitou a medida em outubro, e ela perdeu a validade.
Migração em curso
O contexto em que a proposta chega é o de uma migração acelerada do funding do agro para o mercado de capitais. Nos últimos quatro anos, a CPR cresceu 214%, de R$ 190,12 bilhões em setembro de 2022 para R$ 596,98 bilhões em setembro de 2026. A LCA, que era o principal instrumento, subiu 78% no mesmo período, mas recuou 7% no último ano. O CRA avançou 84%.
O projeto foi apresentado na Mesa da Câmara e espera despacho para as comissões. Não há relator designado. Para virar lei, precisa passar pela Câmara, pelo Senado e pela sanção presidencial.
A janela política, porém, não é neutra. A proposta chega no momento em que o governo busca receita para o ajuste fiscal e em que o crédito rural vive o pior ciclo de inadimplência da série histórica do Banco Central.
Resumo
- O PL 5.853/2026 propõe taxar em 7,5% os rendimentos de LCA, CRA, CPR e outros títulos hoje isentos de IR para pessoa física
- A Faep pede a rejeição da proposta e alerta que a tributação pode reduzir a oferta de recursos para o crédito rural
- O projeto alcança instrumentos que somam centenas de bilhões de reais. A proposta aguarda despacho na Câmara e ainda não tem relator