O resultado não foi bom, mas a intenção que levou a ele, aparentemente, sim. A Jalles Machado reportou na quinta-feira, 12 de novembro, um segundo trimestre da safra 2026/2077 com receita líquida de R$ 336 milhões, 48% abaixo do realizado no mesmo período do ano anterior. O lucro ficou em R$ 41 milhões.
O mercado, porém, leu o desempenho como escolha, não como perda. E premiou com valorização. A ação da companhia abriu esta sexta-feira em alta de 7,8%, a R$ 2,35, sobre os R$ 2,18 de referência usados nos relatórios.
O movimento acompanha uma leitura comum aos analistas que publicaram relatórios sobre o balanço, de que a receita caiu porque a empresa decidiu não vender.
A Jalles comercializou apenas 43% do ATR produzido no primeiro semestre da safra, contra 63% um ano antes. O estoque chegou a 539 mil toneladas de ATR, alta de 42,5%, e a 200 mil metros cúbicos de etanol, 79,5% mais.
"Vemos a receita mais fraca como um efeito de timing: as vendas estão sendo transferidas para a entressafra, quando os preços do etanol tendem a ser mais altos", escreveu a equipe da XP, liderada por Leonardo Alencar.
A instituição projetava uma receita 16% maior para o período. A XP estima que esse estoque poderia acrescentar cerca de R$ 224 milhões em faturamento, considerando os preços realizados no semestre. É o equivalente a 67% da receita que a companhia teve no trimestre.
O Itaú BBA seguiu no mesmo tom. Segundo relatório do banco, assinado por Bruno Tomazetto, Gustavo Troyano e Ryu Matsuyana, a queda de volumes de etanol "já era antecipada e é consistente com a estratégia da companhia de capturar oportunidades mais atrativas durante a entressafra". O BBA também registrou queda de 16% no custo unitário, "refletindo a produtividade mais forte ao longo do semestre".
O BTG foi o mais cauteloso dos três. Mesmo reconhecendo a estratégia da empresa, classificou as margens como fracas. O Ebitda ajustado por tonelada de ATR vendida ficou em R$ 1.494, 3% abaixo do ano anterior e 8% abaixo da projeção do banco. O Ebit ajustado unitário caiu 11%, para R$ 435 por tonelada.
"O desapontamento refletiu preços de açúcar mais fracos que o esperado, em parte por um mix de vendas menos favorável, e custos unitários acima do previsto", escreveu a equipe de Thiago Duarte e Guilherme Guttilla. Do lado positivo, o BTG destacou que os preços de etanol vieram 5% acima da sua estimativa.
Recuperação agrícola
Os três relatórios convergem em torno da produtividade agrícola. O TCH — toneladas de cana por hectare — subiu 17,4% no ano.
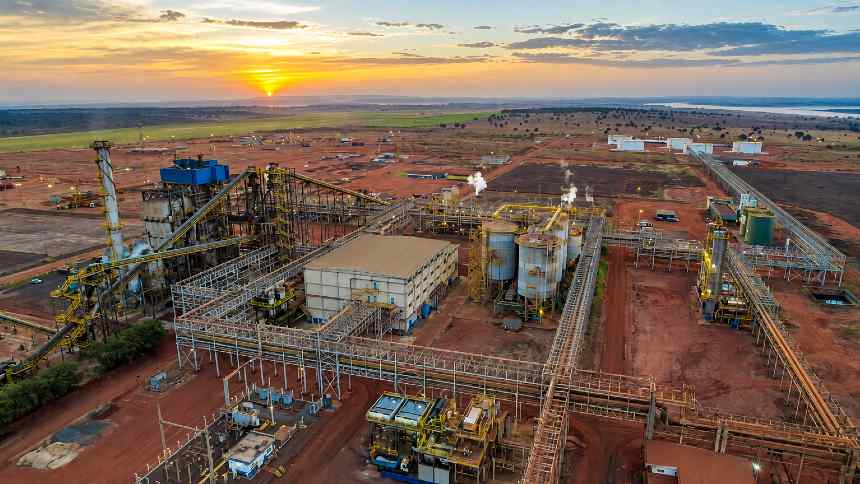
A usina de Santa Vitória, que concentra a tese de recuperação da companhia, avançou 43%, para 81 toneladas por hectare. A moagem foi de 3,3 milhões de toneladas, praticamente estável, e no semestre chegou a 6,4 milhões — 82% da meta da safra.
"Após vários anos desafiadores, a usina parece caminhar para uma safra mais normalizada, potencialmente entregando em linha ou até acima das nossas expectativas", escreveu o Itaú BBA, que classifica o papel como outperform, com preço-alvo de R$ 4 para 2027. Sobre a cotação atual, o potencial é de 70%.
O BTG também vê a recuperação como o dado mais encorajador do trimestre, mas mantém recomendação neutra e preço-alvo de R$ 5 — potencial de 113%.
A diferença de recomendação entre as duas casas está no prazo: o BTG diz que a tese "é de longa duração" e que, com juros altos no Brasil, o investidor deve ficar "à margem até que surjam evidências de recuperação sustentada".
Hedge e recompra de ações
A Jalles aproveitou a alta recente do açúcar para travar 196 mil toneladas da safra 2027/2028 a R$ 2.503 por tonelada — 42,7% do volume disponível, segundo a XP, e 43% na conta do BTG. O valor corresponde a cerca de R$ 491 milhões em receita futura contratada.
As duas instituições dão peso diferente ao movimento. O BTG chama o preço de "atrativo" e diz que ele "deve oferecer alguma proteção contra um mercado de açúcar potencialmente mais desafiador no ano que vem". A XP afirma que a fixação foi feita "acima dos preços atuais de mercado" e "aumenta a visibilidade das margens de 2027/28".
O Itaú BBA acrescenta que a companhia estendeu a estratégia de hedge até o segundo trimestre de 2029, e que preços mais altos de commodities e um real mais desvalorizado devem permitir travar margens em níveis atrativos nos próximos trimestres.
A companhia anunciou ainda um programa de recompra de até 4 milhões de ações, válido por 18 meses — 1,3% do capital e cerca de 4% do free float.
Os três relatórios reagiram com a mesma ressalva. "Vemos a iniciativa como positiva, embora pequena demais para gerar impacto relevante", escreveu a XP, calculando o programa em cerca de R$ 9 milhões — "menos de 0,5% do caixa da companhia". O BTG e o Itaú BBA fizeram a mesma conta.
Resumo
- Receita líquida da Jalles Machado caiu 48%, para R$ 336 milhões, mas mercado interpretou a retração como estratégia
- Estoques de etanol cresceram 79,5%, enquanto a produtividade agrícola avançou 17,4%
- Companhia travou 196 mil toneladas de açúcar da safra 2027/28 a R$ 2.503 por tonelada e anunciou recompra de até 4 milhões de ações