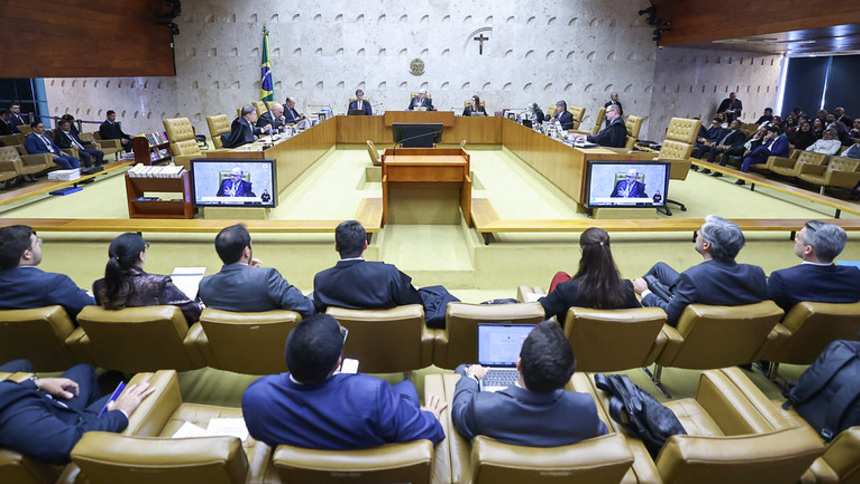
Uma mudança de entendimento do Supremo Tribunal Federal (STF) nesta quinta-feira, dia 15 de outubro, pode representar um alívio bilionário para produtores rurais e frigoríficos que ainda enfrentam cobranças antigas da contribuição previdenciária ao Fundo de Assistência ao Trabalhador Rural (Funrural).
Em 2022, por seis votos a cinco, o Supremo havia decidido que a contribuição era constitucional, mas a proclamação dos resultados ainda não havia acontecido até o momento. Ao voltar ao tema nesta quinta-feira, o ministro Dias Toffoli resolveu mudar de voto, alterando o resultado de uma discussão judicial que se arrasta há mais de uma década.
O ministro Toffoli considera, agora, que a contribuição incidente sobre a receita bruta da produção do empregador rural pessoa física era formalmente inconstitucional durante a vigência da Lei nº 10.256, de 2001, até as alterações no Funrural a partir da Lei nº 13.606, de 9 de janeiro de 2018.
Embora represente uma vitória para o agronegócio, a decisão ainda deixa dúvidas sobre quais produtores e frigoríficos poderão ser beneficiados e se haverá possibilidade de recuperar valores recolhidos no passado.
Isso porque os ministros decidiram não estabelecer, por enquanto, limites temporais para a aplicação da decisão, mecanismo conhecido juridicamente como modulação de efeitos.
Em entrevista ao AgFeed, Vinícius Caccavali, sócio de Tributário do escritório VBSO Advogados, avalia que o julgamento é favorável ao setor, mas chama a atenção para a insegurança jurídica provocada pela mudança de entendimento do Supremo.
“Eu diria que quem é produtor rural e frigorífico vai estar comemorando, porque é favorável. Quem vai lamentar é quem foi lá e resolveu entrar no Programa de Regularização Rural, porque confiou numa decisão do Supremo Tribunal Federal”, afirma, em referência ao programa de regularização de dívidas criado em 2018 para permitir o parcelamento de débitos do Funrural.
Para Henrique Erbolato, sócio tributário do Santos Neto Advogados, o tamanho do benefício para produtores e frigoríficos pode ser bem menor do que os R$ 17,2 bilhões estimados pelo governo federal de possível impacto fiscal da medida.
Isso porque a maior parte dos contribuintes que já recolheu o Funrural antes de 2018 não deverá conseguir recuperar esses recursos, mesmo com a mudança de entendimento do Supremo. “O ganho prático é menor do que o número sugere”, avalia Erbolato.
O principal obstáculo é o prazo de prescrição de cinco anos previsto na legislação tributária. Na prática, um produtor que ingressar agora, em outubro de 2026, com uma ação para recuperar valores pagos indevidamente só poderá discutir, em regra, recolhimentos realizados a partir de outubro de 2021.
Como o STF manteve a constitucionalidade da contribuição a partir de 2018, esse período já não estaria abrangido pela decisão favorável aos contribuintes. “Ação nova não recupera praticamente nada”, resume o advogado.
O cenário é diferente para produtores e empresas que já possuem processos judiciais ou pedidos administrativos em andamento, especialmente aqueles apresentados antes de 2017, quando o STF havia reconhecido a constitucionalidade da contribuição.
Mas, mesmo nesses casos, a recuperação de valores não é automática e dependerá da situação de cada processo.
Para Erbolato, do Santos Neto, o maior efeito econômico da decisão pode estar justamente nas dívidas que ainda não foram pagas. “Onde está o valor real: a defesa contra cobranças”, aponta.
Segundo ele, a ausência de modulação abre espaço para que produtores rurais e empresas contestem débitos relacionados a períodos anteriores a 2018, incluindo autos de infração e execuções fiscais ainda pendentes.
“Para frigoríficos e cooperativas, a decisão interessa sobretudo como defesa em autuações e como proteção contra ações regressivas de fornecedores”, diz.
A discussão envolve um modelo de contribuição previdenciária diferente daquele tradicionalmente aplicado às empresas brasileiras.
Enquanto a regra geral prevê o recolhimento sobre a folha de salários, o Funrural passou a permitir a cobrança sobre a receita bruta obtida com a comercialização da produção rural.
Na prática, isso significa que um pecuarista teria a contribuição calculada sobre o valor recebido pela venda de seus animais, e não necessariamente sobre os salários pagos aos empregados da fazenda.
Existe ainda uma particularidade nesse modelo: embora a obrigação tributária seja do produtor, o recolhimento pode ficar sob responsabilidade da empresa que compra sua produção.
No caso da pecuária, são os frigoríficos que realizam a retenção da contribuição e o posterior repasse ao governo federal, mecanismo conhecido como sub-rogação.
Foi justamente essa obrigação que motivou parte importante da disputa judicial.
A Associação Brasileira de Frigoríficos (Abrafrigo) ingressou com uma ação no STF, identificada como ADI 4395, questionando tanto a constitucionalidade da contribuição quanto a responsabilidade dos frigoríficos pelo recolhimento dos valores devidos pelos produtores.
“O Funrural é uma contribuição que é devida por quem vende o boi”, explica Caccavali, que ressalta ainda que muitos produtores rurais conseguiram decisões judiciais suspendendo o pagamento da contribuição.
Em consequência, frigoríficos deixaram de realizar a retenção, criando divergências sobre quem deveria responder por eventuais débitos.
Com o novo entendimento do STF, a responsabilidade dos adquirentes pelo recolhimento da contribuição também fica afastada para o período considerado inconstitucional.
Erbolato observa que, nesses casos, os adquirentes atuavam como responsáveis tributários, mas o custo efetivo da contribuição era suportado pelos produtores.
Por isso, frigoríficos e cooperativas tendem a se beneficiar principalmente da possibilidade de afastar cobranças antigas, enquanto eventuais pedidos de restituição enfrentam obstáculos adicionais.
Outra situação que merece atenção é a dos produtores que aderiram ao Programa de Regularização Tributária Rural (PRR).
Embora a decisão do Supremo abra caminho para questionar a cobrança de saldos ainda pendentes, Erbolato sugere que os contribuintes não interrompam os pagamentos antes de obter maior segurança jurídica.
“Recomendo não suspender pagamentos por conta própria antes de sair o acórdão e de serem julgados os embargos. Parar de pagar pode levar à exclusão do programa e à perda dos descontos se houver modulação”, alerta.
Caccavali, do VBSO, também não espera alterações significativas na rotina atual de pagamento do Funrural, já que a decisão se concentra em um período anterior à reformulação das regras de contribuição.
Na opinião do advogado, o principal impacto, portanto, deverá recair sobre os passivos tributários acumulados no passado, cujo tratamento ainda dependerá dos próximos desdobramentos do julgamento. “Vai ter que ter uma análise caso a caso”, afirma Caccavali.
A cautela se justifica porque o Supremo ainda poderá estabelecer limites para os efeitos da decisão durante o julgamento de eventuais embargos de declaração, recurso utilizado para esclarecer omissões, contradições ou obscuridades nas decisões judiciais.
Durante o julgamento, Toffoli defendeu que os ministros já estabelecessem limites temporais para a decisão. Sua proposta, entretanto, não foi acompanhada pela maioria.
O ministro Gilmar Mendes se posicionou contra a modulação por ora, enquanto o ministro Alexandre de Moraes argumentou que seria mais adequado aguardar a apresentação de recursos.
Moraes também destacou uma particularidade do caso: quatro ministros que integraram a maioria vencedora já se aposentaram, o que poderá levar os atuais integrantes do tribunal a reexaminar aspectos da decisão, inclusive seu mérito.
Para Erbolato, do Santos Neto, a modulação foi adiada, não descartada. “Em casos de grande impacto fiscal, o STF costuma modular usando como corte a data em que a ação foi ajuizada. A tendência é preservar quem já litigava e impedir pedidos novos, como em parte da proposta de Toffoli. Com a composição atual da Corte, esse desfecho é provável”, diz.
Caccavali, do VBSO, avalia que uma nova mudança de entendimento é juridicamente possível, embora ele considere pouco provável uma reversão da declaração de inconstitucionalidade.
“Acho que o que fica de lição desse julgamento é preocupante porque é mais uma mensagem de instabilidade por parte do Supremo Tribunal Federal, que muda um posicionamento já consolidado”, afirma.
Resumo
- STF muda entendimento e considera inconstitucional a cobrança do Funrural anterior a 2018
- Produtores e frigoríficos podem se livrar de dívidas antigas, mas prazo de prescrição limita recuperação de valores já pagos
- Supremo ainda pode limitar os efeitos da decisão em novos recursos, mantendo incertezas sobre o benefício para o agro