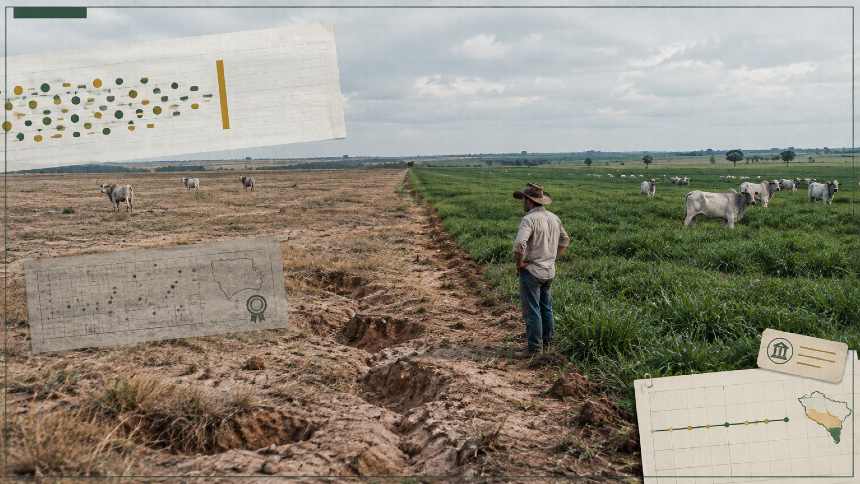
No último fim de semana, o grupo Fazendão, conglomerado que atua na produção, originação, comercialização e processamento de grãos em Tocantins, obteve na Justiça uma tutela cautelar que lhe deu fôlego para renegociar dívidas de mais de R$ 2,19 bilhões.
Uma análise desse passivo, feita a partir de dados disponíveis na justiça e no mercado de capitais, revela que, nas últimas semanas, seus gestores fizeram opções que moldaram o perfil de seus credores.
De um lado, anteciparam pagamentos a detentores de um CRA, fruto de uma emissão de R$ 120 milhões hoje reduzida a uma pequena fração disso.
De outro, pediram prazo e proteção judicial contra potenciais execuções de bancos, que concentram nove em cada dez reais dos valores devidos pelo grupo. São R$ 1,98 bilhão em débitos junto a instituições financeiras.
A relação de credores que circula entre advogados e analistas de recuperação de empresas lista 23 credores financeiros. Desses, cinco bancos ficam com dois terços da dívida e mais da metade do passivo, 53,4%, está com bancos públicos: Banco do Brasil, Caixa, Banco da Amazônia e BNDES.
Sozinho, o BB responde por R$ 508,6 milhões, ou 23,2% de tudo. Fornecedores, transportadoras, produtores rurais e outros credores dividem R$ 210 milhões, ou 9,6% do total.
A concentração revela uma empresa familiar que cresceu financiada por bancos públicos. E com os dois sócios usando seus CPFs na busca por recursos: R$ 318,8 milhões, ou 14,5% do passivo, são dívidas bancárias em nome dele como pessoas físicas, que também assinam o pedido judicial.
A cautelar, prevista na Lei de Falências, permite ao juiz paralisar cobranças por até 60 dias enquanto a empresa tenta um acordo com os credores numa mesa de mediação — no caso, o Cejusc de Gurupi.
A liminar, concedida em 15 de novembro suspendeu execuções, bloqueios de bens e a retomada de imóveis dados em garantia, e protegeu os equipamentos essenciais à operação.
Assim, durante 60 dias, nenhum credor pode entrar na Justiça para tomar o dinheiro que a empresa tem na conta nem levar uma fazenda a leilão.
Boa parte da dívida da empresa tem garantia real, com imóveis alienados e recebíveis cedidos ao banco. Essas garantias continuam valendo mesmo dentro de uma recuperação judicial, porque são o que a lei chama de crédito extraconcursal, que fica fora do concurso de credores.
A liminar impede a cobrança, mas não desfaz a garantia. Quando o prazo acabar, o banco que tem a fazenda em alienação fiduciária pode retomá-la. Dessa forma, por enquanto, o que a empresa conseguiu foi tempo, não blindagem.
É também o motivo pelo qual o grupo Fazendão pediu que os recebíveis cedidos ficassem retidos numa conta de controle, com liberação semanal para tocar a operação. Sem isso, o caixa que entra pela venda de soja iria direto para o credor que tem a cessão.
O CRA veio primeiro
A opção pelo resgate do CRA pode ter explicação na natireza desse tipo de título. Se o emissor atrasa ou descumpre obrigações, o papel vence antecipadamente, e o investidor ganha o direito de cobrar o principal de uma vez, antes do prazo original, que era setembro de 2027.
Era, portanto, o único ponto do passivo em que um atraso dispararia consequência imediata, sem precisar de decisão judicial.
Em 23 de outubro, a empresa liquidou 54.704 dos 60.000 certificados da segunda série, ou 91,17%, por R$ 33,08 milhões, ao valor de face mais os juros.
Oito dias antes, em 15 de outubro, tinha pago a remuneração da série integralmente, R$ 224,9 mil. Sobraram 5.296 certificados, cerca de R$ 3,2 milhões, e é com esses poucos titulares que a empresa negocia hoje uma carência de 120 dias.
A decisão pode ter um custo na mesa de mediação. Os bancos podem perguntar por que havia R$ 33 milhões disponíveis em outubro para quitar o papel e não para amortizar o principal bancário.
A origem da crise
A Fazendão cresceu junto com a soja do Tocantins. Nasceu em 2004 como loja agropecuária em Gurupi, virou uma das maiores processadoras de soja da região Norte e chegou a comprar mais de 25% do grão produzido no estado. O volume originado passou de 566 mil toneladas em 2020 para 1,788 milhão em 2025. Mas a dívida acompanhou a expansão.
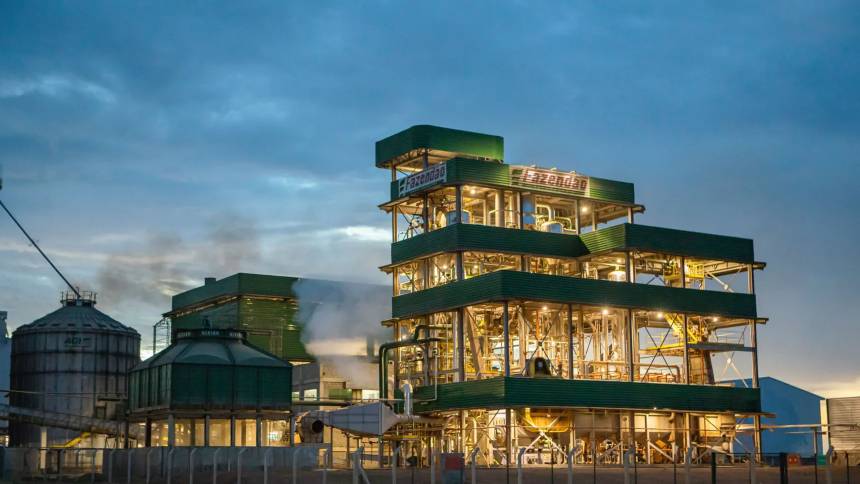
Dois episódios colocaram o grupo na trajetória da crise financeira. O primeiro foi a construção de uma usina de etanol de milho em Porto Nacional, investimento acima de R$ 500 milhões.
A planta ficou pronta, mas a licença da ANP não saiu no prazo previsto e até agora a operação não foi iniciada. Dessa forma, as dívidas foram se acumulando sem que a unidade gerasse receita.
O segundo foi a explosão de uma caldeira no galpão de soja em Cariri, em 18 de novembro de 2024, que matou dois funcionários e destruiu parte da estrutura.
O prejuízo foi estimado em R$ 47,2 milhões. Um ano depois, a indenização foi negada por inteiro pela seguradora.
A empresa ainda tentou reduzir os efeitos do custo da dívida sobre suas contas. Vendeu uma planta de esmagamento em Luzimangues para a ALZ Grãos, joint venture de Amaggi, Louis Dreyfus e Zen-Noh, negócio que teria amortizado cerca de R$ 600 milhões e ainda depende de aprovação do Cade.
Não foi suficiente. A projeção da própria devedora para 2026 é de um Ebitda de cerca de R$ 30 milhões, contra R$ 233 milhões em 2025. A geração de caixa não cobre nem os juros de uma dívida de R$ 2,19 bilhões.
O que sustenta a expectativa de retomada é a operação industrial. Uma fonte que conhece o fundador, Volney Aquino, ouvida pelo The Agribiz, resumiu a situação: “Ele precisa estabilizar o problema atual, que é um risco de escassez de liquidez. Mas o potencial de geração de caixa do Fazendão é enorme.”
O relógio corre agora contra o grupo. O juízo deferiu a cautelar parcialmente e não informou quanto tempo as medidas duram. A Fazendão tem 30 dias para protocolar um acordo com os credores ou plano de recuperação, sob pena de a liminar ser cassada. Se até lá não houver acordo, o caminho natural deve ser a recuperação judicial.
Resumo
- Grupo Fazendão conseguiu na Justiça uma tutela cautelar para suspender cobranças e execuções por até 60 dias enquanto negocia dívida de R$ 2,19 bilhões
- Cerca de 90% do passivo, equivalente a R$ 1,98 bi, é devido a instituições financeiras. BB concentra R$ 508,6 milhões
- Em outubro, a empresa liquidou 91,17% de uma emissão de CRA, por R$ 33,08 milhões